한국 기업이 대만 거래처 계약 전 챙겨야 할 것은 계약금액과 지급 조건만이 아닙니다. 거래 형태에 따른 세금 처리와 현지 사업 구조까지 함께 검토해야 합니다. 같은 금액의 계약이라도 제품 판매인지, 서비스 제공인지, 기술 사용료인지에 따라 대만에서 적용되는 세금과 신고 의무가 달라질 수 있기 때문입니다.
- 제품·서비스·라이선스 등 거래 내용에 따른 세금 처리 방식 확인
- 대만 원천징수 대상 여부 및 이중과세 방지 규정 적용 가능 여부 검토
- 장기 프로젝트 또는 현지 활동 증가 시 고정사업장(PE) 발생 가능성 확인
- 계약금액의 Gross·Net 기준 및 세금 부담 주체 명확화
- 제품 거래 시 관세·수입 Business Tax·통관 조건 확인
- 대만 내 지속적인 사업 운영 시 법인 또는 지점 설립 필요성 검토
- 계약서 내 지급 조건, 준거법, 분쟁 해결 방식 확인
대만 거래처 계약 전 검토해야 할 세금과 사업 구조
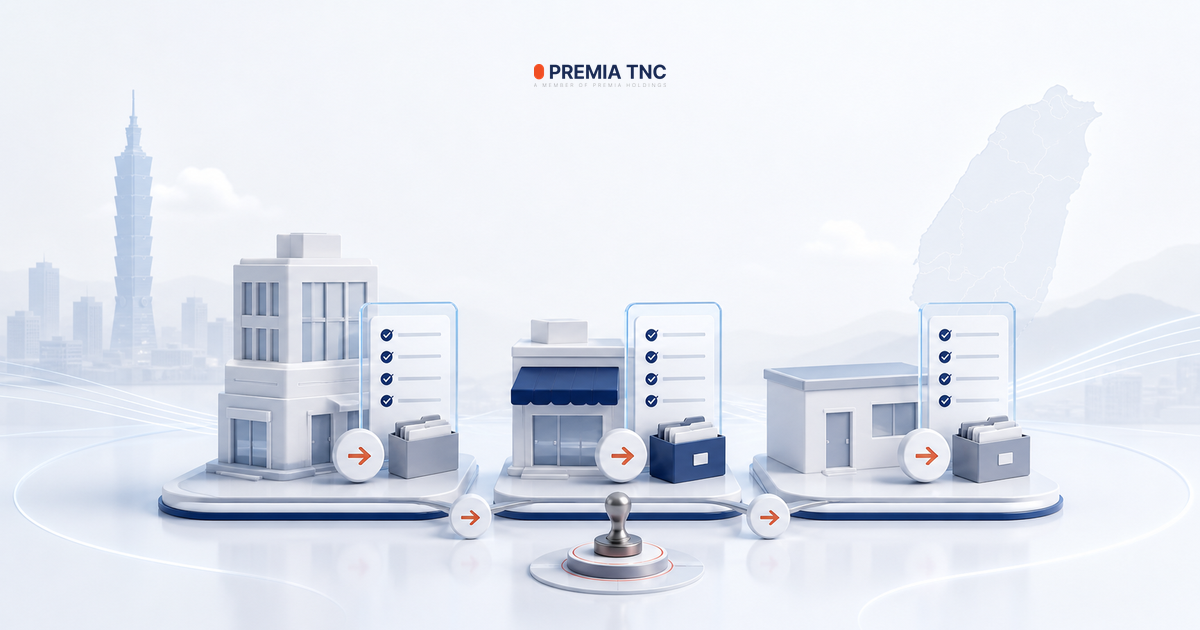
계약서를 쓰기 전에는 거래 성격 구분, 거래처 확인, 세금 검토, 현지 사업 형태 판단까지 순서대로 살펴보는 것이 좋습니다.
대만 거래처와 계약할 때 가장 먼저 확인해야 할 것은 무엇인가요?
| 거래 유형 | 주요 검토 사항 |
|---|---|
| 제품 판매 | 수입 통관, 관세, 수입 부가세 검토 |
| 컨설팅·기술지원 서비스 | 서비스 소득 성격 및 원천징수 여부 검토 |
| 소프트웨어·기술 사용 | 로열티 해당 여부 및 관련 세무 검토 |
| 설치·시운전 프로젝트 | 서비스 제공 기간 및 PE 발생 가능성 검토 |
대만 거래처 계약 전 반드시 확인해야 하는 주요 항목
계약 전에는 실제 계약 상대방의 법인 정보를 반드시 확인해야 합니다. 주요 확인 사항은 다음과 같습니다.- 대만 법인의 정식 법인명
- 영문 회사명
- 통일번호(統一編號)
- 회사 등록 주소
- 대표자 또는 책임자
- 계약 서명자의 권한
- 거래대금 송금 계좌
대만 거래에서 발생할 수 있는 주요 세무 포인트
대만 거래처와 계약할 때에는 거래 유형에 따라 원천징수세, 이중과세 방지 규정, 고정사업장(PE), 세금 부담 주체, 부가가치세와 관세를 함께 검토해야 합니다.
1. 대만 원천징수세
대만 기업이 해외 기업에 대금을 지급하는 경우, 지급 금액의 성격과 대만 내 원천소득 해당 여부에 따라 원천징수 대상 여부가 달라질 수 있습니다. 특히 다음과 같은 거래는 계약 내용을 기준으로 구분해 검토해야 합니다.
- 로열티
- 기술 사용료
- 특정 서비스 제공 대가
- 기타 해외 지급 소득
✅ 계약서에는 단순히 “서비스 비용”이라고 쓰기보다, 실제 제공하는 권리와 업무 범위를 명확히 기재해야 합니다.
2. 한국·대만 간 이중과세 방지 규정 적용 여부
한국 기업이 대만 거래의 세금 부담을 검토할 때에는 대만 국내 세법뿐 아니라, 양국 간 적용 가능한 이중과세 방지 규정도 확인해야 합니다. 거래 유형과 요건 충족 여부에 따라 대만에서의 과세 여부나 제한세율 적용 가능성이 달라질 수 있습니다.
대표적인 검토 대상은 다음과 같습니다.
| 소득 유형 | 주요 검토 내용 |
|---|---|
| 사업이윤 | 대만 내 고정사업장(PE) 존재 여부에 따라 과세 여부 검토 |
| 로열티 | 관련 요건 충족 시 제한세율 적용 가능 여부 검토 |
| 이자 | 적용 가능한 제한세율 및 요건 확인 |
| 배당 | 투자 구조 및 적용 세율 검토 |
3. 대만 고정사업장(PE) 발생 여부
한국 기업이 대만 거래처와 직접 계약한다고 해서 반드시 대만 법인이나 지점을 설립해야 하는 것은 아닙니다.
다만 계약은 한국 본사가 체결하더라도 실제 사업 활동이 대만에서 지속적으로 이루어진다면, 고정사업장(Permanent Establishment, PE) 발생 가능성을 검토해야 합니다.
💡 다음과 같은 경우, PE 발생 가능성에 특히 주의해야 합니다
- 대만 내 사무실 또는 고정된 업무 장소를 사용하는 경우
- 장기간 설치·건설 프로젝트를 수행하는 경우
- 대만에서 반복적으로 서비스를 제공하는 경우
- 현지 인력이 영업 또는 계약 관련 활동을 수행하는 경우
단순 출장인지, 반복적이고 지속적인 사업 활동인지에 따라 판단 기준은 달라질 수 있습니다. 장기 프로젝트, 엔지니어 파견, 현지 영업 활동이 늘어나는 기업이라면 단순 해외 거래 구조가 계속 적합한지도 함께 검토해야 합니다.
4. 계약금액과 세금 부담 주체 확인
국제계약에서 자주 발생하는 문제 중 하나는 계약금액의 기준이 명확하지 않은 경우입니다. 예를 들어 계약서에 Contract Price: USD 100,000이라고만 적혀 있다면, 이 금액이 다음 중 어떤 기준인지 확인해야 합니다.
- 원천징수 전 금액인지
- 한국 기업이 실제 수령해야 하는 금액인지
- 세금 부담 주체가 누구인지
계약서에 명확히 적어 두어야 할 세금 부담 조건
- Gross 또는 Net 기준
- 원천징수세 부담 주체
- Gross-up 적용 여부
- 세금 납부 증빙 제공 여부
✅ 세금 부담 조건을 사전에 정하지 않으면, 대금 지급 단계에서 실제 수령액이 예상보다 줄어들 수 있습니다.
5. 부가가치세 및 제품 수출 관련 세금
대만에도 한국과 유사한 부가가치세 제도가 운영되고 있습니다. 서비스 거래나 제품 수입 거래에서는 거래 구조에 따라 부가가치세 및 관련 납세 의무를 검토해야 합니다.
| 구분 | 확인 사항 |
|---|---|
| 서비스 거래 | 해외 서비스 제공 관련 부가세 적용 여부, 거래 주체별 납세 의무, 서비스 사용 목적 및 과세 여부 |
| 제품 수출 | HS Code, 관세율, Importer of Record, 수입 부가세, Incoterms 조건 |
제품을 대만으로 수출하는 경우에는 계약 가격뿐 아니라 통관과 세금을 누가 부담하는지도 명확히 정해야 합니다. 특히 DDP(Delivered Duty Paid)처럼 판매자의 부담 범위가 큰 조건을 사용한다면, 한국 기업이 대만 현지에서 필요한 의무를 수행할 수 있는지 사전에 확인해야 합니다.
대만 법인 또는 지점 설립을 검토해야 하는 경우
한국 기업은 초기 단계에서 한국 본사가 대만 거래처와 직접 계약하는 방식으로 사업을 시작할 수 있습니다. 하지만 대만 내 고객이 늘어나거나 현지 활동이 확대된다면, 기존 거래 구조가 계속 적합한지 검토할 필요가 있습니다.- 대만 고객과 지속적으로 계약이 발생하는 경우
- 현지 직원 채용이 필요한 경우
- 대만 내 사무실 운영이 필요한 경우
- 반복적인 영업 활동이 필요한 경우
- 장기 프로젝트를 운영하는 경우
- 현지 거래처가 대만 법인과의 계약을 요구하는 경우
대만 거래처 계약서 검토부터 체결 후 관리까지
세금과 사업 구조를 검토했다면 그 결과를 계약서에 반영하고, 계약을 체결한 뒤에도 거래 구조를 꾸준히 관리해야 합니다.
계약서에서 반드시 확인해야 하는 주요 조항
대만 거래처와의 계약서에서는 거래 범위, 지급 조건, 세금 관련 조항, 준거법 및 분쟁 해결 방식을 특히 꼼꼼하게 확인해야 합니다.
| 구분 | 계약서 확인 항목 |
|---|---|
| 1. 거래 범위 |
|
| 2. 지급 조건 |
|
| 3. 세금 관련 조항 |
|
| 4. 준거법 및 분쟁 해결 | 다음 중 하나를 계약서에 명시합니다.
|
대만 거래처 계약 진행 절차

계약 전 최종 체크리스트
계약서에 서명하기 전, 아래 항목을 마지막으로 점검해 보세요.
| 항목 | 확인 사항 |
|---|---|
| 거래처 | 법인명·통일번호 확인 |
| 계약 구조 | 한국 본사·대만 법인·지점 여부 |
| 거래 내용 | 제품·서비스·로열티 구분 |
| 계약금액 | Gross / Net 기준 확인 |
| 원천징수 | 적용 여부 및 세율 검토 |
| 이중과세 방지 규정 | 적용 가능 여부 확인 |
| PE | 현지 활동 기간 및 형태 확인 |
| 법인·지점 | 설립 필요성 검토 |
| 부가가치세 | 적용 여부 확인 |
| 수출입 | 관세·Incoterms 확인 |
| 계약서 | 세금·지급·분쟁 조항 확인 |
| 증빙 | 계약서 및 세무 자료 관리 |
초기에는 한국 본사가 직접 거래하는 방식이 적합할 수 있습니다.
하지만 대만 내 고객 증가와 사업 확대가 이루어지는 경우에는 현지 법인 또는 지점 설립을 통해 보다 안정적인 운영 구조를 마련하는 방안을 검토할 수 있습니다.
계약 단계부터 세무와 운영 구조를 함께 검토하면 예상하지 못한 세금 부담과 관리 리스크를 줄이고, 향후 대만 사업 확대를 위한 기반을 준비할 수 있습니다.
Premia TNC는 한국 기업의 대만 법인 및 지점 설립부터 회계·세무, 현지 운영 관리까지 대만 사업 운영에 필요한 실무 지원을 제공합니다.
자주 묻는 질문 (FAQ)
대만 법인이나 지점이 없어도 대만 거래처와 계약할 수 있나요?
대만 거래처가 지급하는 서비스 비용은 항상 원천징수 대상인가요?
한국 기업이 대만 거래에서 이중과세 방지 규정을 적용받으려면 무엇을 확인해야 하나요?
대만 출장이나 서비스 제공만으로 PE가 발생하나요?
제품 판매와 설치를 하나의 계약서에 작성해도 되나요?
[무단복사 및 재배포 금지] ⓒ2026 Premia TNC. All rights reserved.
이 콘텐츠는 저작권법에 의해 보호됩니다. 사전 승인 없이 복사, 재배포, 2차 가공이 금지되며, 위반 시 법적 책임을 물을 수 있습니다.